Domain guenstige-kredite24.de kaufen?
Wir ziehen mit dem Projekt
guenstige-kredite24.de um.
Sind Sie am Kauf der Domain
guenstige-kredite24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guenstige-kredite24.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für IWH-97606-Warntafel-für
Top-Angebote
Produkte zum Begriff IWH-97606-Warntafel-für:
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
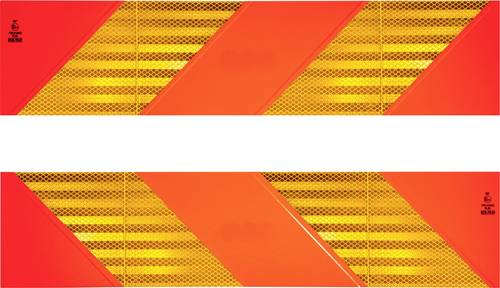
IWH 97609 Heckwarntafel, Halbmarkierungen refl. Zugm., 565x130mm, ECE 70.01, 2 St. Warntafel 565mm x 130mmSichern Sie Ihre Zugmaschinen und Fahrzeugkombinationen mit diesem praktischen Warnmarkierungssatz nach ECE 70.01. Diese reflektierende Heckmarkierung ist gesetzlich in mehreren Ländern wie Österreich, Spanien, Italien, Frankreich, den Niederlanden, Belgien, der Schweiz, Polen, Dänemark, Schweden, England und Tschechien verpflichtend vorgeschrieben. Der Satz umfasst zwei praktische Aluminiumtafeln mit den Maßen 565 mm x 130 mm x 1 mm. Jede Tafel ist mit einer prismatischen, tagesleuchtenden Folie der Klasse 3 (Typ III / RA3) versehen, die für eine sehr gute Retroreflexion sorgt und die Sichtbarkeit bei schlechten Lichtverhältnissen deutlich erhöht. Das Anbringen gestaltet sich einfach und schnell, was die sichere Kennzeichnung Ihrer Fahrzeuge erleichtert.16,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie funktioniert die Rückzahlungsoption für Darlehen und Kredite? Gibt es verschiedene Möglichkeiten, die Rückzahlung zu gestalten?
Die Rückzahlungsoption für Darlehen und Kredite erfolgt in der Regel in monatlichen Raten, die aus einem Teil des geliehenen Betrags und Zinsen bestehen. Es gibt verschiedene Möglichkeiten, die Rückzahlung zu gestalten, wie z.B. die Wahl zwischen einer festen oder variablen Zinsrate, einer längeren oder kürzeren Laufzeit oder die Möglichkeit von Sondertilgungen. Es ist wichtig, die Rückzahlungsmodalitäten vor Vertragsabschluss genau zu prüfen und gegebenenfalls mit dem Kreditgeber zu verhandeln. **
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **

Was sind mögliche Tilgungsoptionen für Kredite und Darlehen?
1. Die Tilgung von Krediten und Darlehen kann in festen monatlichen Raten erfolgen. 2. Eine andere Option ist die Tilgung in variablen Raten, die sich je nach Einkommen oder finanzieller Situation ändern können. 3. Manche Kredite bieten auch die Möglichkeit einer Einmaltilgung am Ende der Laufzeit. **
Was sind typische Laufzeitkonditionen für Kredite und Darlehen?
Typische Laufzeitkonditionen für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Die genaue Laufzeit hängt von der Höhe des Kredits, der Bonität des Kreditnehmers und dem Verwendungszweck ab. Bei Immobilienkrediten sind Laufzeiten von bis zu 30 Jahren üblich, bei Kleinkrediten eher 1-5 Jahre. **
Top-Angebote
Produkte zum Begriff IWH-97606-Warntafel-für:
-
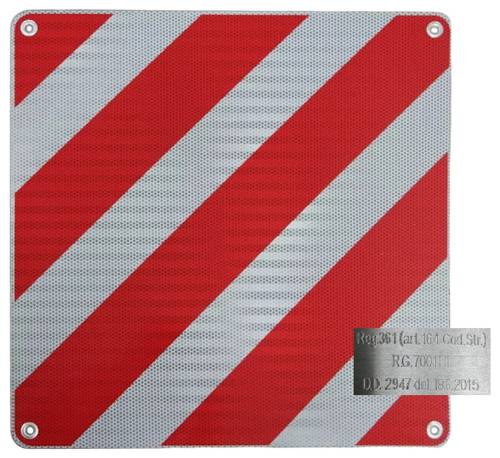
IWH 97606 Warntafel für Italien Warntafel (B x H) 50cm x 50cmWarntafel für Italien - mit offizieller Typengenehmigung Sichern Sie sich die höchste Qualität und Rechtskonformität mit unserer offiziellen Warntafel für Italien. Diese Warntafel entspricht den Vorschriften der italienischen Straßenverkehrsordnung, insbesondere Artikel 164 des Codice della Strada. Die Typengenehmigung ist auf der Rückseite eingestanzt. Bauartgeprüft in Italien Unsere Warntafel wurde sorgfältig vom MINISTERO INFRASTRUTTURE TRASPORTI geprüft und zertifiziert. Dies garantiert, dass sie den strengen Anforderungen und Standards für Verkehrssicherheit in Italien entspricht. Premium Qualität Die Warntafel zeichnet sich durch ihre robuste Bauweise aus, die eine lange Lebensdauer und Widerstandsfähigkeit gegen verschiedene Witterungsbedingungen gewährleistet. Sie besteht aus hochwertigem Aluminium und ist mit einer 3M(tm)-Reflexfolie 823 ausgestattet, die für optimale Sichtbarkeit sorgt. Die Rückseite der Warntafel ist mit einer eingestanzten Typengenehmigung versehen, die die offizielle Zertifizierung dokumentiert. Befestigung: Die Tafel verfügt über vier Metallösen mit einem Durchmesser von je 1 cm, die eine einfache und sichere Befestigung ermöglichen. Die abgerundeten Ecken tragen zusätzlich zur Sicherheit bei und minimieren das Risiko von Verletzungen. Reflexionsklasse RA2/C Mit einer Reflexionsklasse von RA2/C bietet die Warntafel eine hervorragende Sichtba24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
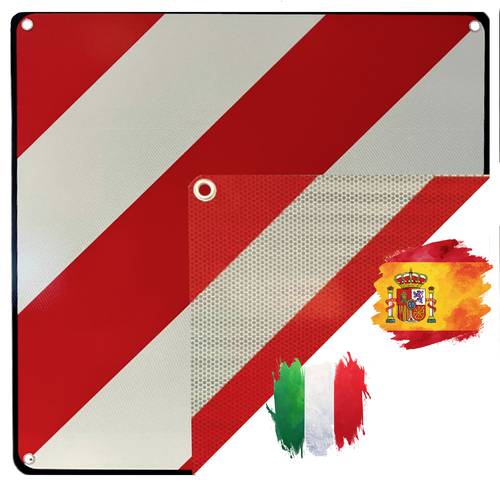
IWH 97605 Warntafel 2in1 für Spanien und Italien Warntafel (L x B) 50cm x 50cmSichern Sie sich die optimale Verkehrssicherheit mit unserer hochwertigen Warntafel, die speziell für den Einsatz in Italien und Spanien konzipiert wurde. Diese Warntafel ist nicht nur ein wichtiges Sicherheitsmerkmal, sondern auch ein Produkt, das strengen Prüfungen unterzogen wurde. Produktmerkmale: Bauartgeprüft in Italien: Unsere Warntafel wurde sorgfältig vom MINISTERO INFRASTRUTTURE TRASPORTI geprüft und zertifiziert. Dies garantiert, dass sie den strengen Anforderungen und Standards für Verkehrssicherheit in Italien entspricht. Premium Qualität: Hergestellt aus hochwertigem Aluminium, zeichnet sich die Warntafel durch ihre robuste Bauweise aus, die eine lange Lebensdauer und Widerstandsfähigkeit gegen verschiedene Witterungsbedingungen gewährleistet. Die Tafel ist mit einer 3M-Reflexfolie 823 ausgestattet, die für optimale Sichtbarkeit sorgt. Reflexionsklasse RA2/C: Mit einer Reflexionsklasse von RA2/C bietet die Warntafel eine hervorragende Sichtbarkeit, auch bei schlechten Lichtverhältnissen. Dies erhöht die Sicherheit für alle Verkehrsteilnehmer und sorgt dafür, dass die Warnhinweise jederzeit gut erkennbar sind. 100% Rechtskonform: Verlassen Sie sich auf unsere Warntafel, die nicht nur die gesetzlichen Anforderungen erfüllt, sondern auch durch das MINISTERO INFRASTRUTTURE TRASPORTI geprüft wurde. Sie ist die ideale Wahl für alle, die Wert auf Sicherheit und Rechtskonformität im Straßenverkehr legen. Investieren Sie in die Sicherhe32,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie funktioniert die Rückzahlungsoption für Darlehen und Kredite? Gibt es verschiedene Möglichkeiten, die Rückzahlung zu gestalten?
Die Rückzahlungsoption für Darlehen und Kredite erfolgt in der Regel in monatlichen Raten, die aus einem Teil des geliehenen Betrags und Zinsen bestehen. Es gibt verschiedene Möglichkeiten, die Rückzahlung zu gestalten, wie z.B. die Wahl zwischen einer festen oder variablen Zinsrate, einer längeren oder kürzeren Laufzeit oder die Möglichkeit von Sondertilgungen. Es ist wichtig, die Rückzahlungsmodalitäten vor Vertragsabschluss genau zu prüfen und gegebenenfalls mit dem Kreditgeber zu verhandeln. **
Ähnliche Suchbegriffe für IWH-97606-Warntafel-für
-
IWH 97609 Heckwarntafel, Halbmarkierungen refl. Zugm., 565x130mm, ECE 70.01, 2 St. Warntafel 565mm x 130mmSichern Sie Ihre Zugmaschinen und Fahrzeugkombinationen mit diesem praktischen Warnmarkierungssatz nach ECE 70.01. Diese reflektierende Heckmarkierung ist gesetzlich in mehreren Ländern wie Österreich, Spanien, Italien, Frankreich, den Niederlanden, Belgien, der Schweiz, Polen, Dänemark, Schweden, England und Tschechien verpflichtend vorgeschrieben. Der Satz umfasst zwei praktische Aluminiumtafeln mit den Maßen 565 mm x 130 mm x 1 mm. Jede Tafel ist mit einer prismatischen, tagesleuchtenden Folie der Klasse 3 (Typ III / RA3) versehen, die für eine sehr gute Retroreflexion sorgt und die Sichtbarkeit bei schlechten Lichtverhältnissen deutlich erhöht. Das Anbringen gestaltet sich einfach und schnell, was die sichere Kennzeichnung Ihrer Fahrzeuge erleichtert.16,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **
-
Was sind mögliche Tilgungsoptionen für Kredite und Darlehen?
1. Die Tilgung von Krediten und Darlehen kann in festen monatlichen Raten erfolgen. 2. Eine andere Option ist die Tilgung in variablen Raten, die sich je nach Einkommen oder finanzieller Situation ändern können. 3. Manche Kredite bieten auch die Möglichkeit einer Einmaltilgung am Ende der Laufzeit. **
-
Was sind typische Laufzeitkonditionen für Kredite und Darlehen?
Typische Laufzeitkonditionen für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Die genaue Laufzeit hängt von der Höhe des Kredits, der Bonität des Kreditnehmers und dem Verwendungszweck ab. Bei Immobilienkrediten sind Laufzeiten von bis zu 30 Jahren üblich, bei Kleinkrediten eher 1-5 Jahre. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.